El 1 de julio de 2026, Estados Unidos decidió no renovar el T-MEC (USMCA) en su forma actual. El acuerdo sigue vigente, pero el titular bastó para que la dirección financiera le hiciera a compras una pregunta conocida: si compramos esta pieza en México, ¿cuánto pagamos realmente en la frontera?
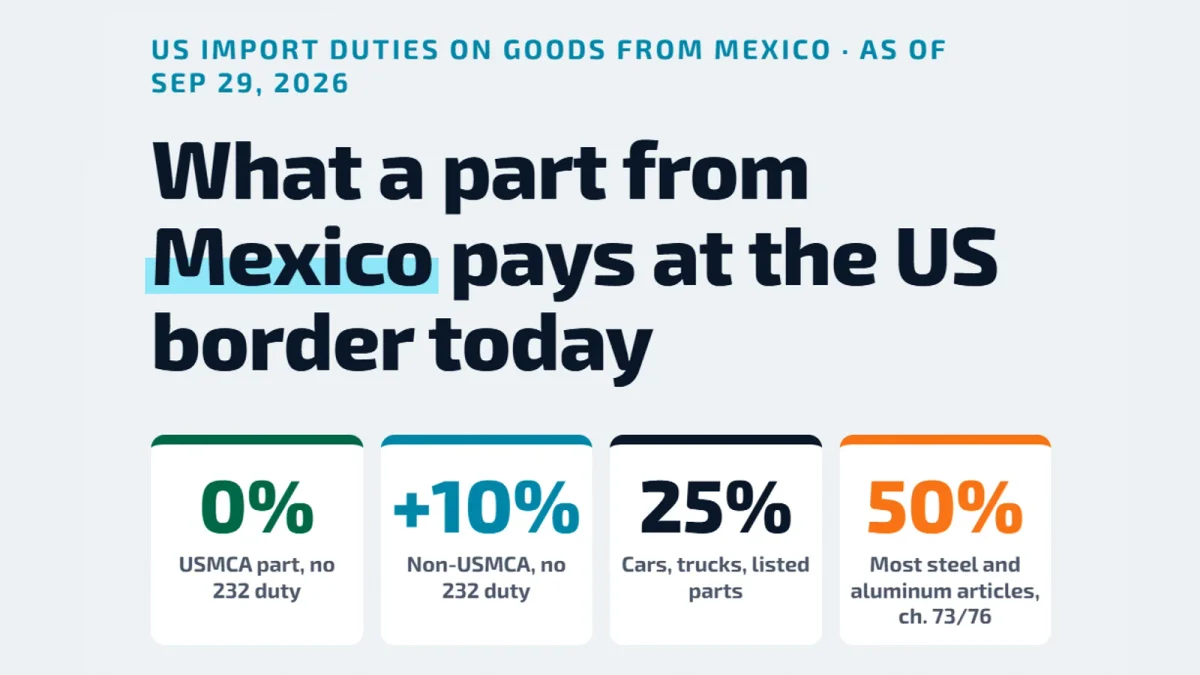
La respuesta depende de dos datos de la pieza. ¿Califica para el USMCA? ¿Y cuánto acero, aluminio o cobre contiene? Con esas dos respuestas, la mayoría de las piezas industriales cae en uno de cuatro grupos. Nuestra recomendación: haga ambas preguntas antes de comparar una cotización mexicana con cualquier otra, porque pueden mover el arancel de cero a la mitad del valor de la pieza.
Las tasas siguientes son las vigentes al 29 de septiembre de 2026 (HTS 2026, Revisión 20, vigente desde el 28 de septiembre de 2026). En nuestra última revisión, el 21 de octubre de 2026, no se había anunciado ningún cambio.
Los cuatro grupos, con las tasas actuales
Las tasas se suman al arancel normal (NMF) salvo que se indique lo contrario.
| Grupo | Qué aplica | Tasa |
|---|---|---|
| 1. Pieza que califica para el USMCA y no está en ninguna lista de la Sección 232 | Sin arancel normal y sin arancel de la Sección 301 | 0% |
| 2. Pieza que no califica para el USMCA y no está en una lista de la Sección 232 | Arancel normal más la Sección 301, desde el 24 de julio de 2026 | +10% |
| 3a. La mayoría de los artículos de acero y aluminio de los capítulos 73 y 76 | Sección 232 sobre el valor total, con o sin USMCA | 50% |
| 3b. Piezas listadas fuera de los capítulos 72-76 con al menos 15% de su peso en acero, aluminio o cobre | Derivados de la Sección 232 | 25% (15% en total para cierta maquinaria) |
| 4a. Autos y camionetas | Sección 232 para autos; los autos USMCA pagan 25% solo sobre el contenido no estadounidense, tras la aprobación de Commerce | 25% |
| 4b. Autopartes USMCA | Sin arancel de la Sección 232 para autos hasta que Commerce establezca un proceso para el contenido no estadounidense | 0% por ahora |
Estos grupos no cubren todos los productos. Existen otros aranceles de la Sección 232 por producto (por ejemplo, sobre productos de madera, semiconductores y farmacéuticos) que aquí no se tratan.
Grupo 1: pieza USMCA, fuera de las listas de metales
Una pieza que califica entra con la tasa especial "S" o "S+", libre de arancel para prácticamente todos los bienes industriales, y queda excluida del arancel del 10% de la Sección 301 (partida HTS 9903.05.94). La declaración USMCA también elimina la tarifa de procesamiento de mercancías (19 CFR 182.11(a)).
Grupo 2: sin USMCA, fuera de las listas de metales
La pieza paga la tasa NMF normal de su subpartida, por ejemplo 5.3% para "las demás manufacturas de plástico" (3926.90.99), más 10% bajo la partida 9903.05.55 desde el 24 de julio de 2026. La USTR lo impuso tras concluir que México "no hizo cumplir de manera efectiva" la prohibición de importar bienes producidos con trabajo forzoso. No existe un proceso de exclusión. El Anexo II, Parte A, del aviso de la USTR enumera los productos exentos; pregunte a su agente aduanal si su fracción exacta está incluida.
Grupo 3: acero, aluminio y cobre (Sección 232)
Desde el 6 de abril de 2026, la Proclamación 11021 cobra el arancel de metales "sobre el valor aduanero total del producto importado, independientemente de su contenido de metal". El USMCA no ayuda aquí. En palabras de las preguntas frecuentes de la CBP: "los aranceles de la Sección 232 no pueden eximirse por un Tratado de Libre Comercio".
Los niveles:
- 50%: la mayoría de los artículos de acero y aluminio de los capítulos 73 y 76 (como tornillos y pernos de la 7318 o las "demás manufacturas de hierro o acero" de la 7326), además del acero y aluminio básicos y la mayoría de los artículos de cobre.
- 25%: piezas derivadas listadas fuera de los capítulos 72-76, muchas de ellas partes de maquinaria, si el metal representa al menos el 15% del peso de la pieza. Por debajo del 15%, la tasa de la Sección 232 es 0% y el importador declara el peso del metal. Eso no hace que la pieza quede libre de aranceles. Nuestra lectura de los textos, que conviene confirmar con su agente aduanal: la pieza se trata entonces como cualquier otra, de modo que si califica para el USMCA no paga arancel adicional, y si no califica paga el arancel normal más el 10% de la Sección 301.
- 15% en total, incluido el NMF: maquinaria industrial fija, equipo de generación de energía, maquinaria agrícola y ciertos sistemas HVAC residenciales, hasta el 31 de diciembre de 2027.
- 10%: artículos derivados cuyo metal sea, en al menos 85% de su peso, acero fundido y vaciado en EE. UU., aluminio fundido y colado en EE. UU. o cobre estadounidense (85% desde el 8 de junio de 2026; antes era 95%). Los artículos básicos de acero y aluminio no tienen acceso a este nivel.
La única concesión del USMCA cubre una lista corta de equipo industrial móvil, como montacargas, excavadoras y algunos tractores: 25% solo sobre el contenido no estadounidense, con un mínimo del 15%, hasta finales de 2027. No aplica a las piezas de acero o aluminio en general. El 14 de octubre de 2026, Commerce definió qué cuenta aquí como contenido estadounidense: el valor de las partes totalmente obtenidas, enteramente producidas o sustancialmente transformadas en EE. UU., más, si no se contó ya, el acero fundido y vaciado en EE. UU. y el aluminio y el cobre fundidos y colados en EE. UU.
Una pieza de metal que paga arancel de la Sección 232 no paga además el 10% de la Sección 301.
Grupo 4: vehículos y autopartes
Los autos, las camionetas y las autopartes listadas pagan 25%. Un vehículo USMCA paga el 25% solo sobre su contenido no estadounidense, una vez que Commerce aprueba la documentación del fabricante.
Las autopartes USMCA no pagan por ahora el arancel 232 para autos. La Proclamación 10908 lo suspende hasta que Commerce "establezca un proceso para aplicar el arancel exclusivamente al valor del contenido no estadounidense de dichas autopartes y publique un aviso en el Federal Register". La USTR informó el 1 de julio de 2026 que esto no había ocurrido. Si su autoparte también está en una lista de metales, los textos legales no aclaran qué aplica. Consulte a su agente aduanal.
Cómo califica una pieza para el USMCA
El artículo 4.2 del tratado ofrece cuatro vías. Una pieza es originaria si se obtiene en su totalidad en la región, si se fabrica solo con materiales originarios o si se fabrica en la región con materiales no originarios que cumplen la regla específica de su partida arancelaria. Una cuarta vía, más estrecha, usa el valor de contenido regional.
Para la mayoría de las piezas manufacturadas decide la regla específica por producto del Anexo 4-B. Por lo general es un cambio de clasificación arancelaria: los insumos importados deben cambiar de clasificación en la planta mexicana. Algunas reglas añaden u ofrecen en su lugar un porcentaje de valor de contenido regional. También hay una pequeña tolerancia: los materiales no originarios que no cumplen el cambio de clasificación pueden representar hasta el 10% del valor, con excepciones (artículo 4.12).
Así que una pieza fabricada con insumos importados aún puede calificar. Depende de lo que les ocurra a esos insumos en la planta mexicana y de que alguien pueda demostrarlo.
La certificación de origen
Puede emitirla el exportador, el productor o el importador; este último solo si cuenta con documentos que demuestren que la pieza es originaria. No hay un formato oficial. Puede ir en una factura, en inglés, francés o español, con firma electrónica. Debe contener nueve elementos mínimos de datos:
- si quien certifica es el importador, el exportador o el productor
- nombre, cargo, domicilio, teléfono y correo de quien certifica
- datos del exportador
- datos del productor
- datos del importador, si se conocen
- descripción y clasificación arancelaria (seis dígitos, o más si la regla lo requiere)
- criterio de origen (artículo 4.2 (a) a (d))
- periodo general, si cubre varios embarques
- firma, fecha y la declaración de certificación
Una certificación general puede cubrir bienes idénticos hasta por 12 meses. En la importación, el importador solicita el trato USMCA anteponiendo "S" o "S+" al número HTS y ya debe tener la certificación. El importador conserva los registros al menos cinco años desde la importación; un productor que certifica conserva sus registros de costos, materiales y producción durante cinco años.
Nada obliga a un productor mexicano a entregarle una certificación (artículo 5.3.4). Inclúyala en el contrato de suministro.
Dos válvulas de seguridad: si la certificación resulta basada en información incorrecta, corríjala de inmediato y pague el arancel, sin multa. Si olvidó solicitar el USMCA en la importación, puede pedir la devolución hasta un año después de la importación.
Cómo es una verificación de la CBP
La CBP puede enviar un cuestionario al importador, al exportador o al productor, o visitar la planta del exportador o del productor para observar la producción. Puede negar el trato preferencial si la pieza no califica, si la información es insuficiente, si nadie responde, si el proveedor rechaza la visita o si no se conservaron los registros. Una pieza a la que se le niega pasa al grupo 2, con posibles multas adicionales.
El certificado es una hoja. Lo que sostiene una verificación es la lista de materiales, los registros de costos y el origen de los insumos que hay detrás.
Tres ejemplos
Solo ilustrativos. Una pieza real puede clasificarse en otra partida, y su origen depende de su lista de materiales real. Valor aduanero supuesto: 10,000 USD por embarque. Se excluyen el flete y la tarifa de procesamiento de mercancías, por lo que las filas sin USMCA subestiman ligeramente el costo.
Ejemplo A: soporte de acero maquinado, HTS 7326.90.8688, fabricado en Monterrey con barra de acero
| Caso | NMF | Sección 301 | Sección 232 | Arancel adicional total |
|---|---|---|---|---|
| Califica para el USMCA, acero fundido en el extranjero | 0% | excluido | 50% | 50% = 5,000 USD |
| No califica, acero fundido en el extranjero | 2.9% | no aplica | 50% | 52.9% = 5,290 USD |
| Califica, al menos el 85% del peso del acero fundido y vaciado en EE. UU. | 0% | excluido | 10% | 10% = 1,000 USD |
La documentación USMCA ahorra el 2.9%. La acería que vació el acero decide entre 50% y 10%. Si el mismo soporte se clasificara como guarnición de metal común en la 8302.49.60, la tasa 232 sería 25%, siempre que el acero represente al menos el 15% de su peso.
Ejemplo B: carcasa de plástico inyectado, HTS 3926.90.99, sin insertos metálicos
| Caso | NMF | Sección 301 | Sección 232 | Arancel adicional total |
|---|---|---|---|---|
| Califica para el USMCA | 0% | excluido | no listada | 0% |
| No califica (por ejemplo, sin certificación válida) | 5.3% | +10% | no listada | 15.3% = 1,530 USD |
Supuesto: a esta carcasa no le aplica ninguna exención del Anexo II respecto del arancel de la Sección 301. Confírmelo con su agente aduanal. En este ejemplo la certificación de origen se paga sola: 1,530 USD por cada embarque de 10,000 USD.
Ejemplo C: pieza de aluminio fundido a presión, HTS 7616.99.5160
| Caso | NMF | Sección 301 | Sección 232 | Arancel adicional total |
|---|---|---|---|---|
| Califica para el USMCA | 0% | excluido | 50% | 50% = 5,000 USD |
| No califica | 2.5% | no aplica | 50% | 52.5% = 5,250 USD |
No modelamos un escenario con aluminio estadounidense: el nivel del 10% está redactado para "artículos derivados", y si alcanza a una pieza fundida clasificada aquí es una pregunta para su agente aduanal. Muchas piezas fundidas a presión se clasifican en cambio como partes de la máquina o el vehículo al que se incorporan (capítulos 84, 85 u 87), lo que las lleva a otra lista 232 o al régimen de autos.
El patrón en los tres casos: el mismo proveedor mexicano puede llevar piezas a 0%, alrededor de 15% o 50%. En piezas de plástico y otras no metálicas, decide la documentación. En acero y aluminio, solo elimina el pequeño arancel NMF.
Lo que ya no aplica
Todavía circulan titulares viejos. Dos de ellos ya no describen la frontera.
El arancel IEEPA del 25%
La Corte Suprema resolvió el 20 de febrero de 2026 (Learning Resources, Inc. v. Trump) que la IEEPA no autoriza al presidente a imponer aranceles. El cobro se detuvo el 24 de febrero de 2026. Los bienes USMCA de México estaban exentos desde el 7 de marzo de 2025.
Las devoluciones se tramitan en el sistema CAPE de la CBP. La Fase 1, iniciada el 20 de abril de 2026, cubría solo entradas no liquidadas y entradas dentro de los 80 días posteriores a la liquidación. La Fase 3 comenzó el 6 de octubre de 2026; pregunte a su agente aduanal cuáles de sus entradas puede presentar ahora. Solo el importador registrado o el agente aduanal que presentó las entradas puede solicitarlas. La CBP no cobra comisiones y advierte sobre fraudes.
El recargo del 10% de la Sección 122
Se aplicó del 24 de febrero al 23 de julio de 2026, con los bienes USMCA exentos. Al día siguiente lo sustituyó el arancel del 10% de la Sección 301. Así, para una pieza sin USMCA, el arancel adicional pasó de 25% a 10%, y después a 10% bajo otra ley.
Qué vigilar
- Negociaciones EE. UU.-México: la 4.ª ronda de negociación se pospuso, según Reuters. El 15 de octubre, The Wall Street Journal informó que el acuerdo para reducir los aranceles del 50% a los metales y del 25% a los autos se había estancado; funcionarios de ambos países lo negaron. Planee con las tasas actuales.
- Autopartes USMCA: cuando Commerce publique un proceso para el contenido no estadounidense, el arancel 232 para autos empezará a aplicarse al contenido no estadounidense de las autopartes USMCA.
- 31 de diciembre de 2027: termina el nivel temporal del 15% para maquinaria, y también la tasa para equipo móvil con su cláusula USMCA.
- El propio USMCA: no se renovó el 1 de julio de 2026, por lo que ahora tendrá una revisión conjunta cada año. Su vigencia llega hasta 2036, salvo que se extienda.
Cinco preguntas para su proveedor mexicano
- "¿Qué código HTS de 10 dígitos usa para esta pieza y por qué?" De él dependen la regla de origen del USMCA, las listas de la Sección 232 y las exclusiones de la Sección 301.
- "¿Cumple esta pieza la regla de origen del USMCA y firmará una certificación de origen?" No se puede obligar a un productor a entregarla, así que incluya la certificación general (hasta 12 meses, nueve elementos de datos) en el contrato de suministro.
- "¿Qué metal contiene la pieza, qué porcentaje de su peso y dónde se fundió?" El acero, el aluminio o el cobre pueden poner la pieza bajo la Sección 232 aun con USMCA, y el país de fundición decide si el nivel del 10% es posible.
- "¿Puede respaldar la declaración de origen si la CBP lo pide?" Eso significa lista de materiales, origen de cada insumo, certificaciones de proveedores y registros de costos conservados cinco años, además de responder un cuestionario o recibir una visita de verificación.
- "¿Quién es el importador registrado y quién paga el arancel?" Solo el importador registrado o su agente aduanal pueden solicitar el USMCA, corregir una declaración o pedir devoluciones, así que acuérdelo antes del primer embarque.
El papel de Suconex
Suconex ayuda a empresas estadounidenses a encontrar y evaluar proveedores en México y consigue ofertas mediante una solicitud de cotización (RFQ). Nuestro consejo para cualquier pieza mexicana: incluya el origen y el contenido de metal en su RFQ desde el principio. Un proveedor que responde las cinco preguntas anteriores con documentos le da una cotización que puede convertir en costo puesto en destino. Uno que no puede le da un precio y una suposición.
¿Preguntas sobre una pieza o un proveedor concreto? Escriba a radim@suconex.com.
Fuentes
- USITC, Harmonized Tariff Schedule, HTS 2026, Revisión 20 (vigente desde el 28 de septiembre de 2026): https://hts.usitc.gov/reststop/releaseList
- USTR, acción final de la Sección 301 sobre trabajo forzoso, 91 FR 47318 (28 de julio de 2026): https://www.govinfo.gov/content/pkg/FR-2026-07-28/html/2026-15181.htm
- CBP CSMS # 69326983 (23 de julio de 2026), arancel de la Sección 301 a productos de México: https://content.govdelivery.com/accounts/USDHSCBP/bulletins/421d887
- Proclamación 11021, 91 FR 18201 (9 de abril de 2026): https://www.govinfo.gov/content/pkg/FR-2026-04-09/html/2026-06960.htm
- Proclamación 11032, 91 FR 34085 (4 de junio de 2026): https://www.govinfo.gov/content/pkg/FR-2026-06-04/html/2026-11314.htm
- CBP CSMS # 68855869 (5 de junio de 2026), metales de la Sección 232: https://content.govdelivery.com/accounts/USDHSCBP/bulletins/41aa83d
- CBP, preguntas frecuentes sobre la Sección 232 para aluminio y acero (última modificación: 21 de septiembre de 2026): https://www.cbp.gov/trade/programs-administration/entry-summary/232-tariffs-aluminum-and-steel-faqs
- Proclamación 10908 (autos y autopartes), 90 FR 14705 (3 de abril de 2025): https://www.govinfo.gov/content/pkg/FR-2025-04-03/html/2025-05930.htm
- USTR, informe 2026 sobre autos USMCA al Congreso (1 de julio de 2026): https://ustr.gov/sites/default/files/files/agreements/FTA/USMCA/2026%20USMCA%20Autos%20Report%20to%20Congress_070126.pdf
- USMCA, capítulo 4, Reglas de origen: https://ustr.gov/sites/default/files/files/agreements/FTA/USMCA/Text/04%20Rules%20of%20Origin.pdf
- USMCA, capítulo 5, Procedimientos de origen: https://ustr.gov/sites/default/files/files/agreements/FTA/USMCA/Text/05_Origin_Procedures.pdf
- 19 CFR Parte 182 (implementación del USMCA): https://www.ecfr.gov/current/title-19/chapter-I/part-182
- Corte Suprema, Learning Resources, Inc. v. Trump, No. 24-1287 (20 de febrero de 2026): https://www.supremecourt.gov/opinions/25pdf/24-1287_4gcj.pdf
- CBP CSMS # 67834313 (22 de febrero de 2026), fin de los aranceles IEEPA: https://content.govdelivery.com/accounts/USDHSCBP/bulletins/40b11c9
- CBP, devoluciones de aranceles IEEPA (CAPE), última modificación: 2 de septiembre de 2026: https://www.cbp.gov/trade/programs-administration/trade-remedies/ieepa-duty-refunds
- CBP CSMS # 67844987 (23 de febrero de 2026), recargo de la Sección 122: https://content.govdelivery.com/accounts/USDHSCBP/bulletins/40b3b7b
- USTR, declaración sobre la revisión conjunta del USMCA (1 de julio de 2026): https://ustr.gov/about/policy-offices/press-office/press-releases/2026/july/ambassador-greer-issues-statement-usmca-joint-review
- USMCA, capítulo 34, artículo 34.7 (revisión y vigencia): https://ustr.gov/sites/default/files/files/agreements/FTA/USMCA/Text/34_Final_Provisions.pdf
- Federal Register 2026-20938, contenido estadounidense bajo la Proclamación 11032 (14 de octubre de 2026): https://www.federalregister.gov/d/2026-20938
- Foley & Lardner vía National Law Review, Fase 3 de CAPE (12 de octubre de 2026): https://natlawreview.com/article/tariff-ied-week-international-trade-october-12-2026
- Mexico News Daily, citando a The Wall Street Journal, se estancan las negociaciones arancelarias (16 de octubre de 2026): https://mexiconewsdaily.com/business/us-commerce-secretarys-resistance-cutting-tariffs-stalls-trade-talks-mexico/
- Reuters, se pospone la 4.ª ronda de negociación EE. UU.-México (23 de septiembre de 2026): https://www.usnews.com/news/top-news/articles/2026-09-23/mexico-says-fourth-round-of-us-trade-talks-postponed-october-possible
No constituye asesoría legal ni aduanal. Confirme las tasas con su agente aduanal. Tasas vigentes al 29 de septiembre de 2026; última revisión: 21 de octubre de 2026.


